みなさん、ペット保険には入っていますか?
人間は国民健康保険や社会保険など、何かしらの公的保険に加入していますよね。でも、ペットにはそういった制度がありません。
若いうちは「病気にもかかりにくいし、保険なんて必要ないかな」と思いがちですが、年齢を重ねるにつれて病院にお世話になる機会は増えてきます。
そんなときにペット保険に入っているかどうかで、生涯にかかる医療費の負担には大きな差が出てきます。
実際、我が家のミコは1歳という若さでちょっと難儀な病気にかかってしまい、今でも1〜2週間に一度のペースで通院しています。
「当時の自分、ちゃんと保険に入っておいてくれて本当にありがとう……!」と今でも心から思っています。
今回はそんなペット保険について、必要性や我が家の実際の医療費事例を交えてわかりやすくご紹介したいと思います!
ペット保険って本当に必要?ペット保険の基礎知識
まず「必要か不要か」で言うと、こればかりは飼い主さんの考え方次第かなと思います。
生涯ほとんど病気をせずに元気いっぱい過ごせる猫ちゃんもいますし、絶対に病気になるとは限りません。
ですが、人間と同じで「絶対病気にならない」とは言い切れません。
個人的には「入っておいて良かった!」と痛感していますが、必要性の感じ方は人それぞれだと思います。
ちなみに余談ですが、血統種とミックスでは、ミックスの方が病気になりにくいと言われています。血統種は遺伝的にかかりやすい病気を持っていることが多いためです。
話が少し逸れましたが、本題のペット保険の仕組みについて簡単にまとめます。
ペット保険の仕組みと補償内容
冒頭でお伝えしたとおり、ペットには人間のような公的健康保険がありません。
保険に入っていないからといって診察を受けられないわけではありませんが、全額自己負担の「自由診療」となるため、治療費が高額になりやすいのが特徴です。
ペット保険に加入しておけば、月々の保険料を支払うことで、通院や治療にかかった費用の一部(または上限額まで)を補償してもらえます。
一般的に、補償の対象・対象外となるものは以下のとおりです。
補償を受けられる主な内容
- ケガの治療費
- 病気の治療費
補償を受けられない主な内容
- 保険加入前にかかっていたケガや病気
- 予防接種や健康診断
- 去勢・避妊手術
※補償の細かな条件や範囲、補償割合などは保険会社によって大きく異なります。
月々の保険料だけでなく、通院・入院・手術の補償上限額や割引制度などをしっかり見比べて、ご自身の環境に合った保険会社を選ぶのがポイントです。
保険を検討する際は、比較サイトなどを参考にしてみるのもおすすめですよ。
(参考:価格.com 猫のペット保険 比較)
我が家のミコのリアルな医療費と自己負担額
冒頭でも触れましたが、我が家のミコは現在、1〜2週間に一度のペースで通院しています。
病気の詳細についてはこちらの記事にまとめています。
ミコの猫種(ソマリ)は遺伝的に血液系の病気にかかりやすいと言われており、実際にその病気になってしまいました……。こればかりは予期できないことですね。
実際の診療明細書がこちらです。
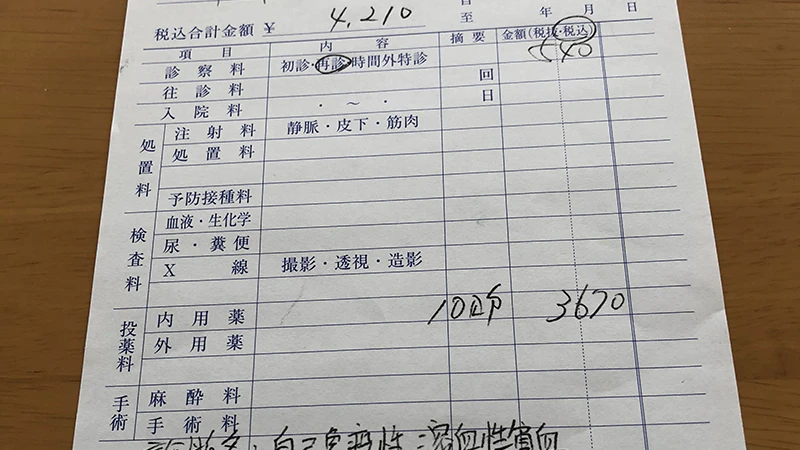
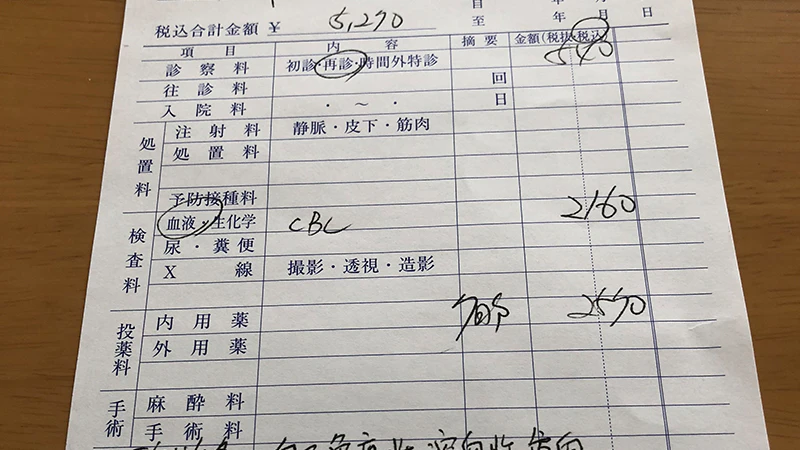
我が家が加入しているペット保険は、「1日の通院補償上限:5,000円」というプランです。
上記の明細書でいうと:
- 1枚目:5,000円以下だったため全額補償(自己負担0円)
- 2枚目:5,270円だったため上限5,000円が補償され、自己負担は差額の270円のみ
この明細は貧血が発覚して間もない頃のもので、当時は毎日通院が必要でした。仮にこのレベルの通院費(1日5,000円)が7日間続いた場合で計算してみます。
(※月々の保険料は2,480円で計算)
区分 | 計算式と費用 |
|---|---|
ペット保険あり | (5,000円 - 5,000円) × 7日 + 保険料2,480円 = 自己負担 2,480円 |
ペット保険なし | 5,000円 × 7日 = 自己負担 35,000円 |
差額は一目瞭然ですよね!保険に入っていたおかげで、大きな出費を抑えることができました。
もちろん病気にならないのが一番ですが、いつ何が起こるかわかりません。「もし全額自己負担になったらどれくらいかかるか」を一度シミュレーションしてみるのも大切だと実感しました。
あとがき
実際にペットの治療費を目の当たりにすると、本当にまとまった金額がかかるなと痛感します。
ですが、ペットも大切な家族です。「治療費が高くて受けさせられない」という状況だけは絶対に避けたいですよね。
全員にペット保険を強制するわけではありませんが、「もしもの時の備え」や「将来の病気」が少しでも心配なら、一度じっくり検討してみることをおすすめします!